
سامر شقير: الاستثمار الاستراتيجي في الروبوتات قرار تخصيص رأس مال في الإنتاجية
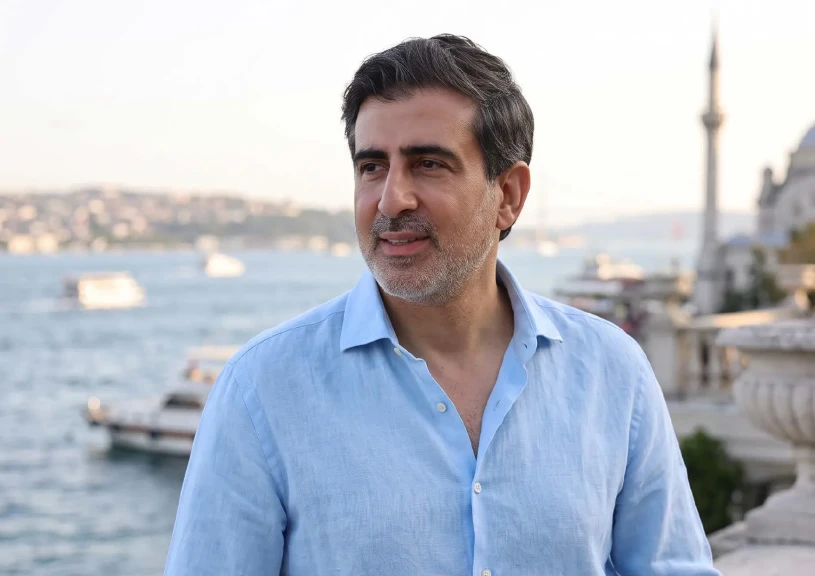
أكَّد رائد الاستثمار سامر شقير، أنَّ السباق العالمي لبناء الروبوتات فائقة الذكاء يعيد رسم خريطة رأس المال خلال عام 2026، مع انتقال المنافسة في الذكاء الاصطناعي من النماذج اللغوية إلى الذكاء المتجسد، الذي يجمع بين الإدراك والتفكير والتنفيذ في بيئات حقيقية، مثل المصانع والمستودعات والمستشفيات.
وأوضح سامر شقير أن الصين تتقدم في التصنيع والحجم، بينما تحتفظ الولايات المتحدة بمزايا مهمة في البرمجيات والنماذج الأساسية، مشيرًا إلى أن المنافسة لم تعد تقنية فقط، وإنما أصبحت مرتبطة بمن يمتلك القدرة على بناء منصات عمل قابلة للتوسع، وكيف ينعكس ذلك على تخصيص الأصول والاقتصادات الصناعية وصناديق الثروة السيادية.
وقال سامر شقير: "السباق في الحقيقة سباقان: سباق عقول وسباق مصانع، مَن يخلط بينهما يدفع علاوة تقييم في المكان الخطأ".
وأشار سامر شقير إلى أن ثلاثة عوامل تدفع هذا التحول، أولها نضج نماذج الأساس بما يسمح بالاعتماد على البيانات الحسية والتعلم من التجربة، وثانيها الضغوط الديموغرافية وارتفاع تكلفة العمالة في الاقتصادات المتقدمة، إلى جانب حاجة اقتصادات الخليج إلى رفع الإنتاجية مع توطين الوظائف، وثالثها دخول التصنيع الصيني بقوة على خط التكلفة، بما يقرب الروبوتات من نطاق تجاري قابل للتطبيق الصناعي.
ولفت إلى أن التقديرات السوقية تختلف بشدة، إذ تتراوح بعض التقديرات بين عشرات المليارات خلال العقد المقبل وتقديرات ترفع القيمة الاقتصادية الكلية إلى نطاق تريليوني عند احتساب إنتاجية العمل المستبدل أو المعزز، مؤكدًا أن هذا التباين يعكس صعوبة التسعير في مرحلة ما قبل التوحيد الصناعي.
وأوضح سامر شقير أن المشهد العالمي ينقسم إلى مدرستين؛ الأولى أمريكية تركز على البرمجيات والنماذج التأسيسية والتكامل مع بيانات المصانع والسيارات، والثانية صينية تركز على الحجم والسعر وسرعة التصنيع، مضيفًا أن شركات مثل Tesla وFigure AI وApptronik تجذب تمويلات كبيرة، فيما شحنت شركات صينية مثل Unitree آلاف الوحدات بأسعار أقل، بما يضغط على منحنى التكلفة العالمي.
وأكد شقير أن المستثمر المؤسسي لا ينبغي أن يبدأ من اسم الروبوت الأكثر شهرة، وإنما من ثلاثة أسئلة: مَن يملك البيانات التشغيلية؟ ومَن يستطيع خفض تكلفة الوحدة بصورة قابلة للتكرار؟ ومَن لديه عميل صناعي يدفع مقابل ساعة عمل موثوقة؟
وقال: "رأس المال المؤسسي يبحث عن نقطة التحول من العرض إلى الاستخدام، عندما تنتقل الوحدة من المختبر إلى وردية إنتاج كاملة، تتغير مضاعفات التقييم ومعها طبيعة المخاطر".
وأشار إلى أن الفرص لا تقتصر على شركات الروبوتات، بل تشمل الحوسبة والرقائق والمستشعرات والمحركات الدقيقة والبرمجيات التشغيلية والصيانة والتكامل الصناعي، بينما تظل التقييمات المرتفعة ومخاطر التنظيم والسلامة وسلاسل التوريد والقيود التجارية من أبرز التحديات.
وعن السعودية والخليج، أوضح سامر شقير أن المنطقة تمتلك فرصة مختلفة تقوم على الشراء والنشر والتوطين، في ظل رؤية 2030 والاستراتيجية الوطنية للاستثمار ودور صندوق الاستثمارات العامة، مؤكدًا أن الأتمتة يمكن أن تكون أداة للتنويع الاقتصادي ورفع الإنتاجية، خصوصًا في التصنيع واللوجستيات والمستودعات والضيافة والرعاية.
واختتم سامر شقير قائلًا: "الاستثمار الاستراتيجي هنا قرار تخصيص رأس مال في الإنتاجية، لا قرار انتماء إلى معسكر تقني"، مشيرًا إلى أن المرحلة المقبلة ستقيس نجاح شركات الروبوتات بقدرتها على إثبات تكلفة تشغيل فعلية في بيئات حقيقية، وليس بمجرد قوة العروض التجريبية أو الروايات الاستثمارية.