
سامر شقير: السعودية تنتقل من دورة الإنفاق إلى اختبار تحويل السيولة الإنتاج
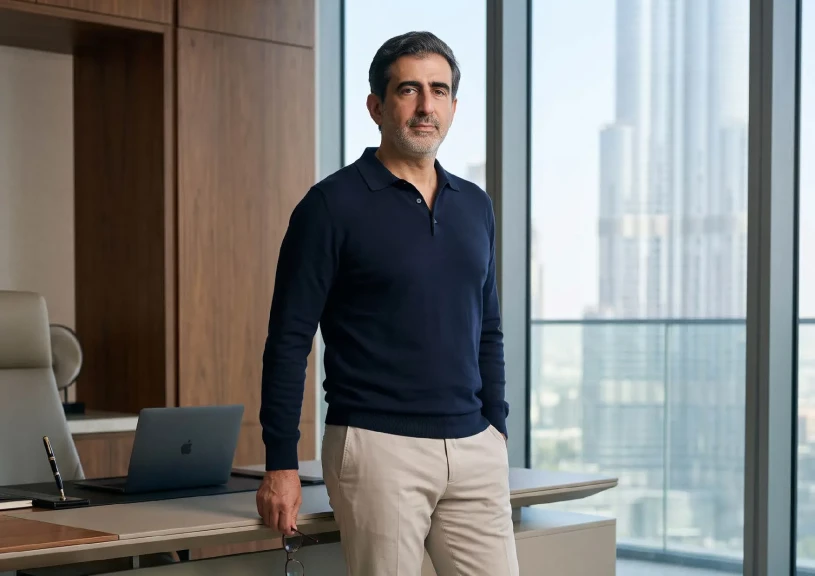
قال رائد الاستثمار سامر شقير: إن خريف 2026 جمع بين تقلب السياسة الأمريكية في الشرق الأوسط، وإعادة تسعير أسواق الطاقة، وتحول تدريجي في تخصيص رأس المال داخل الاقتصاد السعودي.
وأوضح شقير أن التفاهمات المؤقتة مع إيران لم تُنهِ علاوة المخاطر، بينما ظل مضيق هرمز عاملًا حاسمًا في أسعار النفط والغاز المسال، بالتزامن مع بناء السعودية طبقة سيولة محلية عبر صندوق الاستثمارات العامة وتمويل الشركات الناشئة.
السياسة الأمريكية وعلاوة المخاطر
أشار سامر شقير إلى أن عودة دونالد ترمب إلى قلب المعادلة السياسية أعادت ربط الأسواق بمسار المفاوضات الأمريكية-الإيرانية، وكانت أسعار النفط قد تراجعت مؤقتًا في يونيو، مع هبوط برنت دون 80 دولارًا للبرميل بفعل توقعات خفض التصعيد وعودة جزء من الملاحة، قبل أن تعود التقلبات مع تعثر المفاوضات وتهديدات إغلاق الممر.
وقال شقير: إن المستثمر المؤسسي لم يعد يسأل فقط عما إذا كان هناك اتفاق، بل عن «مدة اليقين» وقابلية أي تفاهم للاستمرار بعد انتخابات التجديد النصفي الأمريكية في نوفمبر، مضيفًا أن هذا التسعير امتد إلى فروقات سندات الأسواق الناشئة وتكاليف التأمين على الشحن وشهية صناديق التقاعد للانكشاف على الشرق الأوسط.
السعودية.. من السيولة إلى الإنتاجية
لفت سامر شقير إلى أن قصة السعودية في 2026 لم تعد مجرد إنفاق رأسمالي واسع، فقد ضخ صندوق الاستثمارات العامة نحو 200 مليار دولار محليًّا بين 2021 و2025، وبلغت أصوله نحو 907 مليارات دولار بنهاية 2025، بينما ركزت استراتيجية 2026–2030 على ست منظومات بدلًا من التوسع الأفقي.
وفي الوقت نفسه، استهدفت الاستراتيجية الوطنية لريادة الأعمال والمنشآت الصغيرة والمتوسطة رفع مساهمتها في الناتج إلى 35% بحلول 2030 وخلق أكثر من 500 ألف وظيفة، وسجل تمويل الشركات الناشئة في 2025 مستوى قياسيًّا عند نحو 1.72 مليار دولار، قبل تباطؤ حجم الصفقات خلال النصف الأول من 2026.
وقال شقير: إن السيولة السعودية أصبحت «ميزانية عمومية سيادية تحاول تحويل الإنفاق إلى إنتاجية»، مشيرًا إلى أن المستثمرين يراقبون عمق سوق الدين بالريال، وتمويل سلاسل الإمداد، وقدرة مشاريع الصندوق على التحول إلى تدفقات تشغيلية قابلة للتسييل.
الشركات الناشئة تدخل مرحلة الانتقائية
أوضح سامر شقير أن منصة تمويل سلاسل الإمداد التي أطلقها الصندوق عبر «توريد» تعكس انتقالًا من تمويل الأصول الثابتة إلى تحسين رأس المال العامل للقطاع الخاص، وفي المقابل، أدى تراجع عدد صفقات الشركات الناشئة بأكثر من 40% على أساس سنوي خلال نصف عام إلى انتقال القوة التفاوضية نحو المستثمرين أصحاب الأفق التشغيلي والحوكمة الأكثر صرامة.
وأشار شقير إلى أن البرمجيات المؤسسية والخدمات اللوجستية والبنية التحتية للذكاء الاصطناعي والتقنيات المرتبطة بالمحتوى المحلي في التصنيع والسياحة تظل ضمن مجالات التخصيص، بينما تواجه الشركات ذات التقييمات المرتفعة دون مسار ربحية واضح إعادة تسعير.
مصر والإمارات.. استثمار خليجي بشروط حذرة
قال سامر شقير: إن صفقة رأس الحكمة بقيمة 35 مليار دولار أعادت في 2024 تسعير الجنيه والاحتياطيات، قبل أن تتحول إلى برنامج تطوير متعدد السنوات تقوده «مودون القابضة» ضمن منظومة «ADQ». وتشير التقديرات التطويرية إلى استثمارات تراكمية قد تتجاوز 110 مليارات دولار بحلول 2045.
وأضاف شقير أن انخفاض التدفقات الإماراتية بعد سنة قياسية أمر متوقع إحصائيًّا، وأن القيمة الحقيقية ستتحدد بقدرة المشاريع على جذب تمويل تجاري محلي ودولي بضمانات تشغيل، مع بقاء مخاطر التنفيذ وسعر الصرف والتضخم حاضرة.
الغاز يعيد تعريف أمن الإمداد
أشار سامر شقير إلى أن اضطرابات الغاز لم تعد مجرد صدمة مؤقتة، إذ تتوقع وكالة الطاقة الدولية انخفاضًا طفيفًا في الطلب العالمي خلال 2026، مع بقاء أسعار TTF وJKM أعلى بكثير من متوسط 2025.
وقال شقير: إن المصدرين خارج نطاق هرمز، مثل الولايات المتحدة وغرب أفريقيا وأستراليا، اكتسبوا قدرة تسعير أعلى، بينما واجه المستوردون الصناعيون في آسيا ضغطًا على الهوامش، مضيفًا أن «الغاز لم يعد سلعة دورية فقط، بل أداة تخصيص جيوسياسي»، مع ارتفاع قيمة التخزين وشراكات التوريد متعددة المحاور.
تخصيص رأس المال بين سيناريوهين
اختتم سامر شقير بأن المخاطر الرئيسية تتمثل في انهيار التفاهمات الأمريكية-الإيرانية بعد نوفمبر، وتأجيل بعض مشاريع صندوق الاستثمارات العامة، واستمرار ضغوط الغاز إذا دخل الشتاء الأوروبي بمخزونات ضعيفة، وفي المقابل، قد يؤدي استقرار الممرات البحرية إلى إعادة تسعير سريعة للأصول الحساسة للطاقة.
وقال شقير: إن 2026 ليست سنة للمراهنة الاتجاهية على الشرق الأوسط، بل لبناء محافظ قادرة على التعامل مع سيناريوهين متزامنين: تهدئة تخفض تكلفة رأس المال، وتصعيد يرفع قيمة الأصول المدعومة من الدولة والعقود الطويلة والممرات البديلة، مؤكدًا أن الرهان السعودي أصبح مرتبطًا بقدرة السياسة الصناعية على تحويل السيولة إلى إنتاج، وليس بمستوى النفط وحده.