
سامر شقير: الفائدة الأمريكية تدخل مرحلة جديدة وتُعيد رسم خريطة تخصيص رأس المال
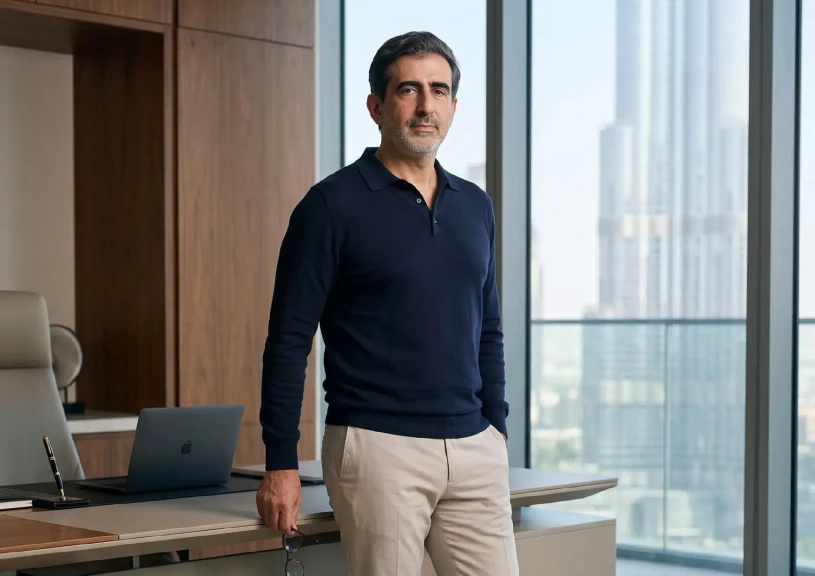
قال رائد الاستثمار سامر شقير: إن رفع الاحتياطي الفيدرالي الأمريكي الفائدة 25 نقطة أساس إلى نطاق 3.75%–4%، في أول زيادة منذ يوليو 2023، أعاد تسعير تكلفة رأس المال عالميًّا، بعدما جاء القرار بإجماع 12–0 وتحت رئاسة كيفن وارش، في ظل تضخم مرتفع واقتصاد صلب وإنفاق رأسمالي قوي مدفوع بالذكاء الاصطناعي.
وأوضح شقير أن أهمية القرار لا تكمن في ربع النقطة، بل في انتهاء فرضية التيسير المتواصل؛ إذ بدأت الأسهم والسندات والعقارات والصفقات الخاصة تعيد احتساب معدلات الخصم، قائلًا: إن الأصل الذي يولد تدفقًا نقديًّا حقيقيًّا يستطيع تحمل التمويل الأعلى، بينما تواجه النماذج المعتمدة على السيولة الرخيصة إعادة تسعير أسرع.
تضخم أعلى واستثمار أقوى
أشار سامر شقير، إلى أن الفيدرالي وصف النشاط الاقتصادي بالتوسع الصلب، والإنفاق المحلي بالمرن، ونمو الإنتاجية بالقوي، والاستثمار الرأسمالي بالمتين، بينما ظل البطالة مستقرًا نسبيًّا ونما التوظيف بما يواكب قوة العمل، في المقابل، بقي التضخم مرتفعًا، ما دفع البنك إلى استهداف عودة أسرع إلى 2%.
وأضاف شقير أن صدمة الطاقة المرتبطة بالتوترات الجيوسياسية لم تكن العامل الوحيد؛ فالرسوم الجمركية وإعادة تشكيل سلاسل الإمداد وطفرة مراكز البيانات والرقائق والبنية التحتية للذكاء الاصطناعي أبقت الطلب الرأسمالي مرتفعًا، ورفع الفيدرالي توقع التضخم وفق مؤشر نفقات الاستهلاك الشخصي إلى 3.7% بنهاية 2026، مع توقع زيادة أخرى للفائدة هذا العام، بينما استقر تصور السياسة عند مستويات مرتفعة خلال 2027.
الخليج يستورد سعر الفائدة لا الدورة الاقتصادية
قال سامر شقير: إن قرار واشنطن انتقل سريعًا إلى الخليج، فرفع «ساما» الريبو إلى 4.50% والريبو العكسي إلى 4.00%، وتبعت الإمارات وقطر والبحرين وعُمان الرفع، فيما أبقت الكويت أسعارها دون تغيير بسبب إطار ربط الدينار بسلة عملات.
وأكد شقير أن الربط يفرض انتقال سعر الفائدة لكنه لا يفرض انتقال الدورة الاقتصادية؛ فالسعودية تستند إلى إيرادات النفط والإنفاق المرتبط برؤية 2030 والاستثمارات في البنية والتعدين والسياحة والصناعة، إلا أن ارتفاع تكلفة الريال ينعكس على قروض الشركات وتمويل المشاريع والرهون وهوامش البنوك، مع تباين الأثر بين شركات الطاقة والتعدين والخدمات اللوجستية وبين الأنشطة الأعلى مديونية والمشروعات العقارية طويلة الدورة.
إعادة ترتيب المحافظ
أوضح سامر شقير أن المستثمر المؤسسي يواجه ثلاث طبقات من إعادة التسعير: نقدية، مع تراجع اليقين بشأن خفض الفائدة؛ وقطاعية، مع استمرار إنفاق الذكاء الاصطناعي لصالح الرقائق والطاقة ومراكز البيانات والكابلات والتبريد؛ وجغرافية، مع قوة الدولار وتأثيرها في التدفقات العالمية.
وقال شقير: إن الصكوك السيادية وشبه السيادية الخليجية تظل أدوات مهمة لتنويع المدة، لكن ارتفاع العائد الأمريكي يفرض انتقائية أكبر، فيما تحتاج الأسهم والعقار والائتمان والملكية الخاصة ورأس المال الجريء إلى معدلات عائد أعلى، مضيفًا أن المستثمرين النقديين والصناديق السيادية قد يكتسبون مرونة أكبر في صفقات الاندماج والاستحواذ، بينما تواجه الصفقات الممولة بالدين ضغوطًا أكبر.
السعودية ورؤية 2030
وأشار سامر شقير، إلى أن صندوق الاستثمارات العامة يعمل بأفق سيادي متعدد العقود، وليس وفق اجتماع فيدرالي واحد، بينما تعيد المؤسسات الخاصة ومكاتب العائلات المفاضلة بين الودائع والصكوك والأسهم والأصول البديلة، قائلًا: إن «عائد الانتظار» عاد بقوة، ما قد يؤخر بعض صفقات الملكية الخاصة إلى أن تنخفض تقييمات البائعين أو تتحسن التدفقات.
وأضاف شقير أن المشاريع المرتبطة بالطاقة والبيانات والبنية التحتية، والقطاعات التي تحول الإنفاق الحكومي إلى تدفقات تعاقدية قابلة للقياس، والشركات ذات الهوامش المرتفعة والديون المنخفضة، ستكون أكثر قدرة على التعامل مع رأس المال الأعلى تكلفة، فيما سيُعاد اختبار نماذج الشركات الناشئة وفق قدرتها على تمويل التوسع من الإيرادات لا من الجولة التالية.
الخلاصة
قال سامر شقير: «إن المؤسسات التي تخلط بين احتياطي السيولة قصير الأجل والاستثمار الاستراتيجي طويل الأجل ستُجبر على البيع في الوقت الخطأ»، مضيفًا أن الفصل بين أفق الثلاث سنوات وأفق العشر سنوات أصبح أداة لإدارة المخاطر.
واختتم سامر شقير بأن رفع الفائدة لا يعني بالضرورة عودة دورة تشديد شبيهة بـ2022، لكنه يفرض تسعير المشاريع وفق كلفة رأس المال الجديدة، مضيفًا: «الفائدة الأمريكية تحدد سعر الوقت، ومن يحسن اختيار الأصل الذي يستحق هذا الوقت، في الاقتصاد السعودي أو الأسواق العالمية، سيحوّل التشديد من حدث سوقي إلى ميزة في تخصيص رأس المال».