
سامر شقير: نهاية عصر السوبرجامبو تعيد توجيه رأس المال نحو أساطيل أكثر مرونة
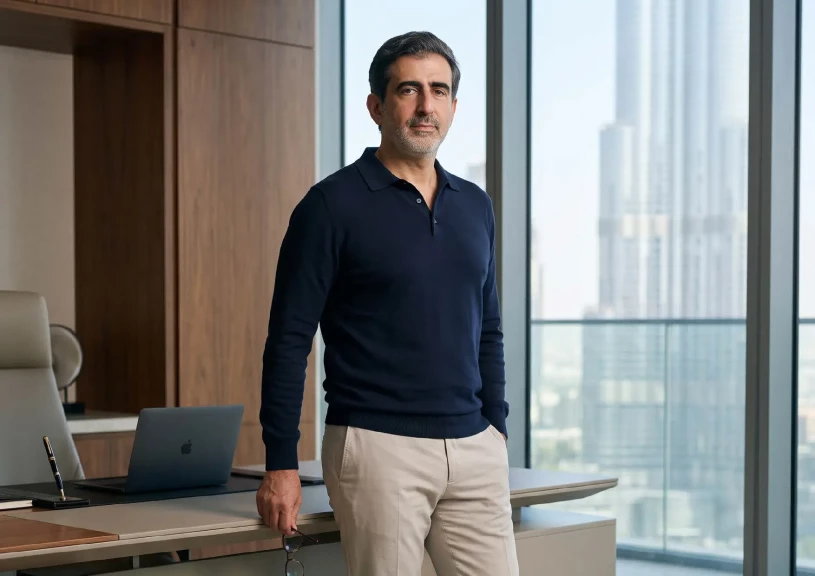
قال رائد الاستثمار سامر شقير إن قرار Qantas بدء سحب أسطولها المتبقي من عشر طائرات Airbus A380 اعتبارا من 2028، بدلا من الموعد السابق المرتبط بالسنة المالية 2032، يعكس تحولا هيكليا في اقتصاديات الطيران طويل المدى، ويشير إلى انتقال رأس المال من السعة الضخمة إلى الأساطيل الأكثر كفاءة ومرونة.
وأوضح سامر شقير أن القرار لا يمثل مجرد تحديث تشغيلي لطائرة أيقونية، بل يعكس ارتفاع تكاليف الوقود والصيانة وتعقيدات سلاسل التوريد، خصوصا بعد توقف إنتاج A380 في 2021 وتسليم 251 طائرة فقط. وتشير بيانات السوق إلى تراجع عدد الطائرات العاملة إلى نحو 171 طائرة، مقارنة بأكثر من 230 طائرة في ذروة التشغيل.
وأضاف سامر شقير أن Qantas تتوقع منفعة نقدية صافية بنحو 300 مليون دولار أسترالي بين السنتين الماليتين 2028 و2031، بينما تتجه إلى طائرات أكثر كفاءة ذات محركين، خصوصا Airbus A350 وBoeing 787، ضمن برنامج Project Sunrise.
وقال سامر شقير: "الأسواق لا تعاقب الطائرات الكبيرة لأنها كبيرة، بل لأنها أصبحت أصولا منخفضة المرونة في ميزانية تتطلب سرعة إعادة التسعير. المستثمر المؤسسي بات يفرق بين سعة تسويقية وسعة قابلة للتمويل؛ الأولى تملأ النشرات، والثانية تصمد أمام دورة وقود وسلسلة توريد متقطعة".
وأشار سامر شقير إلى أن نتائج Qantas للسنة المالية 2026 أظهرت تراجع الربح الأساسي قبل الضريبة إلى 2.06 مليار دولار أسترالي من نحو 2.39 مليار دولار في العام السابق، مع ارتفاع فاتورة الوقود بنحو 610 ملايين دولار أسترالي فوق التقديرات، وتأثر الشركة بتوترات الشرق الأوسط بنحو 420 مليون دولار أسترالي بعد التحوط وإعادة توزيع السعة.
وأكد أن استمرار الإنفاق الرأسمالي المرتفع، المتوقع أن يتراوح بين 4.3 و4.6 مليار دولار أسترالي في السنة المالية 2027، يؤكد أن التقاعد المبكر جزء من إعادة بناء الأسطول وليس تراجعا عن النمو.
وأوضح سامر شقير أن اقتصاديات A380 أصبحت أكثر صعوبة مع خروج الطائرة من الإنتاج، إذ تتحول تكاليف الصيانة وقطع الغيار والمحركات ومعدات الهبوط إلى عنصر رئيسي في قرار الاحتفاظ بالطائرة. كما أن ارتفاع هوامش تكرير وقود الطائرات يزيد الضغط على الطائرات رباعية المحركات، خصوصا عندما لا يكون الطلب كافيا لملء سعتها الكبيرة بصورة مستمرة.
وأشار إلى أن Qantas ترى في A350-1000LR بديلا أكثر مرونة، مع مزيج أعلى من المقاعد المميزة وهامش مساهمة أفضل لكل رحلة على بعض المسارات، فيما تمتلك المجموعة طلبات مؤكدة تشمل 12 طائرة A350-1000ULR مخصصة لـ Project Sunrise، إضافة إلى طائرات A350 و787 للعمليات الدولية، مع توقع وصول أول طائرات Sunrise في أبريل 2027.
وقال سامر شقير إن التحول لا يعني اختفاء A380 سريعا، إذ لا تزال Emirates أكبر مشغل للطراز وتخطط للإبقاء عليه حتى أوائل أربعينيات القرن، مستفيدة من طبيعة محور دبي وارتفاع الطلب على السعة في مطارات محدودة الخانات مثل لندن هيثرو.
وأكد أن الخليج يمثل استثناء مهما، لكنه لا يلغي الاتجاه العالمي نحو الأساطيل ذات المحركين. فمحور دبي يعتمد على تجميع الحركة العالمية بطائرات عالية السعة، بينما تقوم استراتيجية الرياض بدرجة أكبر على شبكة مرنة تعتمد على الطائرات الحديثة بعيدة المدى، مع توسع Riyadh Air في طلبيات Boeing 787 وAirbus A350-1000 ضمن خطط رؤية 2030 واستراتيجية الطيران الوطنية.
وأضاف أن التنافس المقبل بين دبي والدوحة وأبوظبي والرياض لن يحسم بعدد الطوابق في الطائرة، وإنما بسرعة تدوير الأسطول وجودة المقعد المميز والقدرة على تمويل التوسع في سوق تعاني من تأخيرات التسليم واختناقات سلاسل الإمداد.
ويرى سامر شقير أن المستفيدين من هذا التحول يشملون مصنعي الطائرات العريضة البدن وموردي المحركات وأنظمة المقصورة، إضافة إلى مؤجري الطائرات الحديثة وشركات الصيانة المرتبطة بالطرازات المستمرة. وفي المقابل، تواجه الشركات ذات الأساطيل الصغيرة من A380 تحديات أكبر بسبب ارتفاع تكاليف الصيانة وضعف سوق إعادة البيع للطائرات كاملة.
وقال: "عندما يخرج أصل من الإنتاج، تنتقل قيمته من سوق التشغيل إلى سوق التفكيك. المؤسسات التي تشتري رواية العلامة تدفع علاوة على أصل يتناقص دعمه الصناعي، أما المؤسسات التي تشتري التدفق فتسأل عن تكلفة الساعة الجوية بعد سبع سنوات، لا عن عدد الطوابق".
وأشار إلى أن الذكاء الاصطناعي والتحول الرقمي يدخلان أيضا في إعادة تقييم الأساطيل من خلال الصيانة التنبؤية، وتحسين توزيع المقاعد، والتسعير الديناميكي وإدارة الأطقم، ما يزيد قيمة الطائرات القادرة على العمل ضمن شبكات مرنة.
واختتم سامر شقير بالتأكيد على أن قرار Qantas لا يعني نهاية المحاور الجوية، وإنما نهاية تمويل السعة الاحتياطية الضخمة من دون غطاء طلب كاف. وقال: "المحور الكفء باق، لكن رأس المال المؤسسي سيكافئ الناقلة التي تدير شبكة مرنة داخل محور قوي، ويعاقب الناقلة التي تبقي أصلا كبيرا لأن إخراجه محرج جماهيريا".
وأضاف أن اتجاهات 2026 تشير إلى انتقال الأفضلية نحو الأساطيل التي يمكن تمويلها وإعادة تسعيرها وتأمينها وتشغيلها بكفاءة خلال دورات الطاقة المتقلبة، مؤكدًا أن السؤال الاستثماري لم يعد من يملك أكبر طائرة، وإنما من يملك أسطولا يحقق أفضل عائد على رأس المال بأقل مخاطر تشغيلية وتمويلية.